Sturmschaden an Fenster und Glas: Was jetzt zu tun ist
Was die Versicherung bei Sturm zahlt, wie Sie Windstärke 8 belegen und welche Schritte nach einem Sturmschaden am Glas in Hamburg wichtig sind.
Überblick
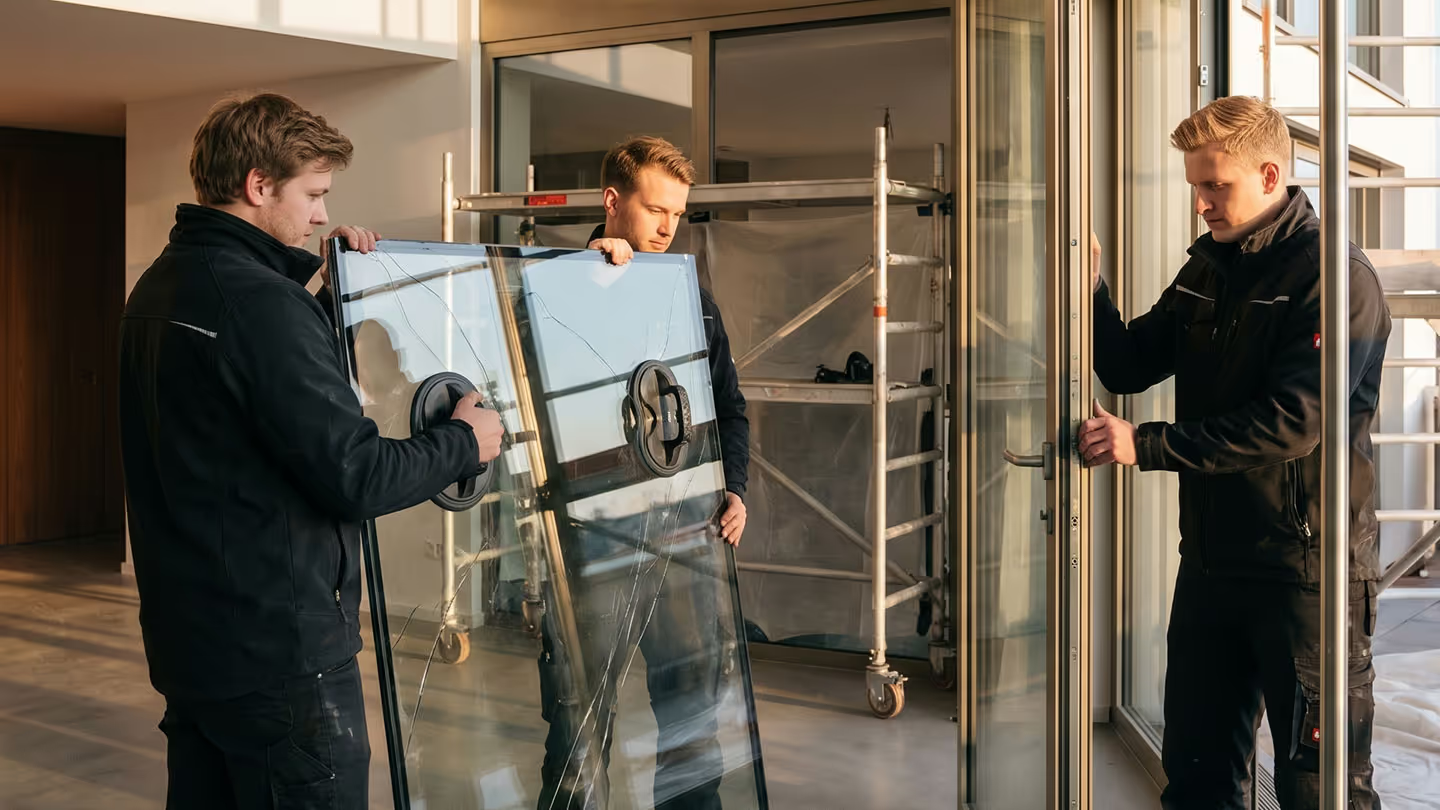
Sturmschäden an Fenstern und Glas des Gebäudes übernimmt in der Regel die Wohngebäudeversicherung – aber nur, wenn ein Sturm im Sinne der Bedingungen vorlag: meist ab Windstärke 8, also ab etwa 62 km/h. Schäden am Hausrat in der Wohnung zahlt die Hausratversicherung.
Nach dem Sturm gilt: Gefahr abwenden, Schaden begrenzen, alles fotografieren und schnell melden. Ein offen gelassenes Fenster kann als grob fahrlässig gelten.
Sofort nach dem Sturm
- 1
Sicherheit
Nicht unter beschädigten Fenstern, Glasdächern oder Geländern aufhalten. Lose Scheiben nicht selbst herausnehmen.
- 2
Fotos
Schäden von innen und außen, Umgebung, umgestürzte Äste, Schäden an Nachbarhäusern.
- 3
Schaden begrenzen
Regenwasser abhalten, Öffnung provisorisch schließen lassen. Diese Pflicht zur Schadenminderung steht in fast allen Versicherungsbedingungen.
- 4
Melden
Versicherung, bei Miete die Vermietung, bei Eigentumswohnung die Verwaltung. Beschädigte Teile bis zur Freigabe aufbewahren.
- 5
Reparatur
Endgültige Reparatur nach Absprache mit der Versicherung beauftragen; Kostenvoranschlag einreichen.
Was versichert ist
| Schaden | Zuständige Versicherung | Bedingung |
|---|---|---|
| Fensterscheibe, Rahmen, Glasdach am Haus | Wohngebäudeversicherung des Eigentümers | Sturm mitversichert, meist ab Windstärke 8 |
| Wasser dringt durch zerbrochene Scheibe, Möbel nass | Hausratversicherung | Sturm als Ursache, Schadenminderung beachtet |
| Hagel zerschlägt Glas | Wohngebäudeversicherung | Hagel meist ohne Windstärke-Grenze versichert |
| Baum des Nachbarn fällt ins Fenster | Je nach Lage: eigene Gebäudeversicherung oder Haftpflicht des Nachbarn | Haftpflicht vor allem, wenn der Baum erkennbar krank war |
| Wind unter Stärke 8 | Meist keine Leistung als Sturmschaden | Gegebenenfalls Glasversicherung, wenn vorhanden |
Windstärke 8 belegen
Die Versicherung muss nicht glauben, dass es stürmisch war – Sie müssen es im Zweifel belegen. Üblich sind zwei Wege:
- Wetterdaten einer nahegelegenen Station, etwa vom Deutschen Wetterdienst, für Ort und Zeitpunkt.
- Schäden in der Nachbarschaft: Sind an umliegenden Gebäuden ähnliche Schäden entstanden, wird häufig vermutet, dass Windstärke 8 erreicht war. Fotos davon helfen.
In Hamburg sind Lage und Höhe entscheidend: An der Elbe, an freien Flächen und in oberen Geschossen ist es oft deutlich windiger als in geschützten Innenhöfen.
Den Nachweis führt in der Regel der Deutsche Wetterdienst mit einer Bescheinigung für Ort und Zeitraum. Hilfreich ist außerdem, wenn in der Nachbarschaft gleichzeitig Schäden entstanden sind – etwa umgestürzte Bäume oder abgedeckte Dächer. Notieren Sie Datum und ungefähre Uhrzeit.
Was Sie festhalten sollten
Fotografieren
- Jede beschädigte Scheibe von innen und außen
- Bruchbild aus der Nähe
- Ursache, z. B. Ast, Ziegel, umgestürzte Möbel
- Wasserschäden in Räumen
- Schäden an Nachbarhäusern
- Provisorische Sicherung nach dem Einbau
Notieren
- Datum und ungefähre Uhrzeit
- Welche Fenster (Etage, Raum, Himmelsrichtung)
- Wer gesichert hat (Rechnung aufbewahren)
- Wann und wem gemeldet wurde
- Schadennummer der Versicherung
- Ansprechperson für den Zugang
Vor der Sturmsaison
Fenster schließen
Auch gekippte Fenster schließen. Ein offenes Fenster bei Sturmwarnung kann als grob fahrlässig gewertet werden.
Balkon räumen
Möbel, Töpfe und Sichtschutz sichern – sie werden sonst zum Geschoss für Glasgeländer und Scheiben.
Vorschäden prüfen
Risse, lose Glasleisten oder wackelnde Geländerscheiben vor der Sturmsaison beheben lassen.
Vertrag prüfen
Ist Sturm, ist Glas mitversichert? Gilt für grobe Fahrlässigkeit ein Verzicht?
Glas nach dem Sturm
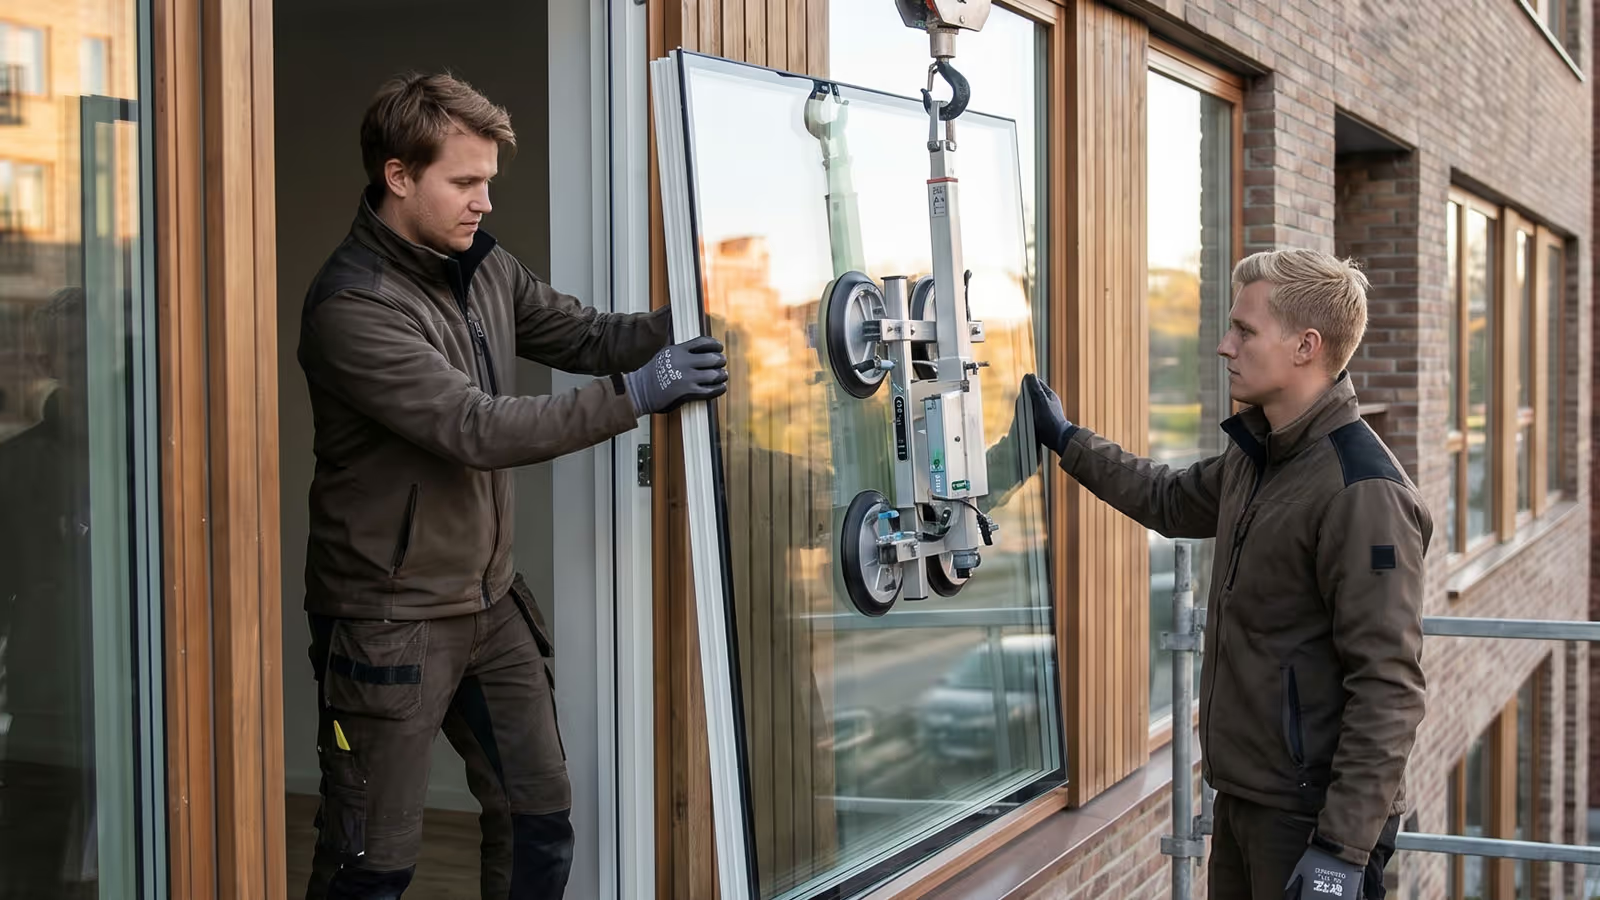
Nach dem Sturm reicht oft der Tausch der Glaseinheit; Rahmen und Flügel bleiben. Prüfen Sie aber auch, ob Rahmen verzogen, Beschläge beschädigt oder Glasleisten abgerissen sind. Bei Glasgeländern und Überkopfverglasungen gehört die Prüfung der Halterungen dazu.
- Glasaustausch – einzelne Scheiben in Fenster, Tür oder Gewerbe
- Isolierglas austauschen – Mehrscheiben-Einheiten
- Schaden am Glasgeländer
Häufige Fragen
Ab welcher Windstärke zahlt die Versicherung?
In den meisten Bedingungen ab Windstärke 8 (Beaufort), das sind etwa 62 km/h. Ihr eigener Vertrag ist maßgeblich – manche Tarife regeln es anders.
Muss ich warten, bis die Versicherung den Schaden angesehen hat?
Notmaßnahmen zur Schadenbegrenzung dürfen und sollen Sie sofort veranlassen. Für die endgültige Reparatur sprechen Sie sich mit der Versicherung ab und heben beschädigte Teile auf.
Wer zahlt die Notverglasung?
Kosten für angemessene Maßnahmen zur Schadenminderung sind in der Regel Teil des versicherten Schadens. Dokumentieren Sie sie genau.
Ich wohne zur Miete. Was muss ich tun?
Sichern, fotografieren und den Schaden sofort der Vermietung melden. Für das Gebäude ist der Eigentümer zuständig, für Ihren Hausrat Ihre Hausratversicherung. Glasbruch in der Mietwohnung
Quellen und Stand
Angaben zu Recht, Förderung und Versicherung sind allgemeine Informationen und keine Rechts-, Steuer- oder Versicherungsberatung. Programme und Bedingungen ändern sich – maßgeblich sind die aktuellen Unterlagen der genannten Stellen.
Frage zu Ihrem Glas in Hamburg?
Schicken Sie Fotos, Adresse und eine kurze Beschreibung. Stütz ordnet ein, was technisch nötig ist und welche Stelle Sie zusätzlich fragen sollten.